من السياسة إلى الإثبات: كيف يمكن للشركات السعودية تلبية متطلبات الامتثال لإدارة الوثائق القائمة على الأدلة؟
ماذا يحدث عندما يطلب المدقق أدلة، ويحتاج فريقك إلى ثلاثة أيام للعثور عليها؟
بالنسبة للمؤسسات السعودية، لم يعد الامتثال مجرد وجود سياسات فحسب، بل أصبح مطلوباً منها الآن إثبات أن:
- يجري تنفيذ المتطلبات
- يتم تحديد المسؤوليات
- تم وضع تدابير رقابية ويجري اتباعها،
- يمكن تقديم الأدلة عند الحاجة
يأتي هذا في أعقاب قيام (NDMO) وغيره من أطر الحوكمة والتقييم الوطنية بالتركيز بشكل كبير على المتطلبات الموثقة والتنفيذ والأدلة الداعمة. كما تقوم أطر مختلفة الآن بتقييم أبعاد مختلفة من النضج التنظيمي، وحوكمة البيانات، والتحول الرقمي، وإدارة السجلات.
بالنسبة لقادة المؤسسات، يثير هذا سؤالاً أكثر أهمية من مجرد وجود السياسات: هل يمكن لمنظمتك إنتاج الأدلة الصحيحة، من السجلات الصحيحة، عند الحاجة إليها؟
تبدأ الإجابة بكيفية إدارة المعلومات طوال دورة حياتها وكيفية ربط المتطلبات بالعمل اليومي.
من خلال هذه المدونة، نستكشف كيف يمكن للشركات السعودية تلبية متطلبات الامتثال المتطورة التي تتجاوز السياسات الموثقة، والتي تتطلب أدلة قابلة للإثبات والتتبع وجاهزة للتدقيق مدعومة بإدارة الوثائق والمعلومات الخاضعة للحكم.
فجوة الأدلة هي مشكلة في إدارة المعلومات
معظم المؤسسات لديها بالفعل سياسات معمول بها تتعلق بالاحتفاظ بالبيانات، والوصول إليها، وإدارة السجلات، وحوكمة البيانات. تكمن الصعوبة في ضرورة تطبيق هذه السياسات عملياً.
لنفترض وجود مستند باسم "Project Contract.pdf".
قد يحتاج فريق إدارة السجلات إلى تحديد فترة الاحتفاظ بالسجلات ومتطلبات التخلص منها. وقد يحتاج فريق حوكمة البيانات إلى تحديد الملكية، والبيانات الشخصية المعرضة للخطر، ومتطلبات الوصول. وقد يحتاج فريق حوكمة الأعمال أو الحوكمة الرقمية إلى إثبات كيفية معالجة المستند، والموافقة عليه، والتحكم فيه.
الوثيقة نفسها. أما متطلبات الحوكمة، فهي مختلفة.
يخدم تصنيف المستندات وتصنيف البيانات أغراضًا إدارية مختلفة، ولا ينبغي التعامل معهما على أنهما مترادفان. تحتاج المؤسسات إلى فهم المعلومات التي بحوزتها، وكيفية إدارتها، ومن المسؤول عنها، وما هي الأدلة المتوفرة طوال دورة حياتها.
عندما تتوزع المعلومات عبر مستودعات وعمليات متعددة، يصبح إنتاج الأدلة عملية يدوية. تقضي الفرق وقتاً في البحث والتحقق من صحة السجلات وتجميعها بدلاً من توليد الأدلة كجزء من العمليات الاعتيادية.
لذا، فإن الهدف ليس مجرد وضع المزيد من السياسات، بل على العكس، هو جعل تطبيق تلك السياسات قابلاً للتتبع.
من المتطلبات إلى الأدلة
إن أقوى نموذج للامتثال يربط بين المتطلبات والعمل اللازم لتنفيذها.
ينبغي أن يكون لكل متطلب مسؤول واضح، وإجراء محدد، وموعد نهائي عند الاقتضاء، وخطوة للموافقة أو المراجعة، وسجل للأدلة المقدمة. وبمجرد ربط هذه العناصر، تستطيع المؤسسة أن ترى ليس فقط ما تتطلبه السياسة، بل أيضاً كيف يتم تنفيذ هذا المتطلب.
هذا يغير دور الامتثال.
بدلاً من جمع الأدلة في نهاية دورة التقييم، يمكن للمؤسسات دمج الأدلة في عملياتها اليومية. فإنجاز مهمة ما يُنتج سجلاً للأدلة، والموافقة تُنشئ حدثاً قابلاً للتدقيق، والمستند الخاضع للرقابة يحتفظ بسجل إصداراته، ولوحة معلومات الإدارة تُظهر التقدم المحرز، والثغرات، والإجراءات المعلقة.
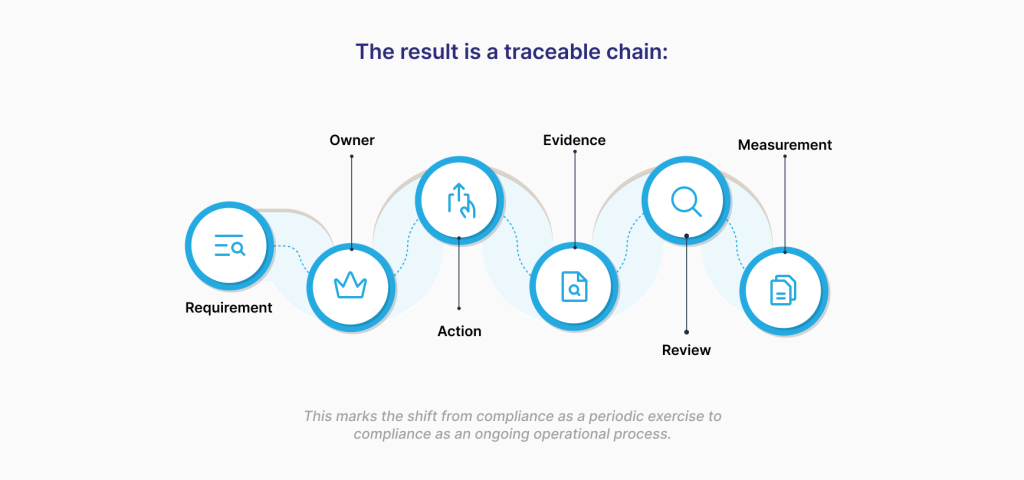
ويتطلب تحقيق ذلك ربط المتطلبات التنظيمية بمسؤوليات محددة بوضوح، وسير العمليات التشغيلية، والأدلة الموثقة، والموافقات، وتقارير الإدارة، مما يضمن إثبات الامتثال باستمرار بدلاً من جمع الأدلة فقط أثناء عمليات التدقيق.
دمج الأدلة في دورة حياة السجلات
يبدأ الامتثال القائم على الأدلة من خلال دمج الحوكمة في طريقة التعامل مع السجلات من لحظة دخولها إلى المنظمة وحتى لحظة التخلص منها.
1. التقاط باستخدام عناصر تحكم محددة
إن أول فرصة لفرض السيطرة هي "عند الاستيلاء"
تخضع المستندات التي تدخل النظام لعمليات محددة للجودة والتقاط البيانات قبل أن تصبح سجلات معتمدة. وهذا يُسهم في تحسين اتساق المعلومات الداخلة إلى بيئة المؤسسة، ويُرسي الأساس للتصنيف والفهرسة والتحكم اللاحقين.
2. فهرسة المعلومات لأغراض الاسترجاع والحوكمة
بمجرد التقاط السجلات، فإنها تحتاج إلى فهرسة منظمة وبيانات وصفية.
يُمكّن هذا المؤسسات من تحديد المعلومات بناءً على سياق أعمالها وحوكمتها، بدلاً من التعامل مع المستندات كملفات منفصلة. كما يُسهّل استرجاع السجلات ذات الصلة عند الحاجة إلى تقديم الأدلة.
يربط نموذج سجلات SquareOne على وجه التحديد أنواع المستندات والبيانات الوصفية بالتصنيف وسياسات الاحتفاظ والإجراءات اللاحقة.
3. ربط السجلات المادية والرقمية
لا يؤدي التحول الرقمي إلى إلغاء الحاجة إلى إدارة السجلات المادية، لا سيما بالنسبة للمؤسسات الكبيرة التي لديها أرشيفات ورقية راسخة.
يمكن لوصلة مادية رقمية خاضعة للتحكم أن تربط سجلاً ورقياً بنظيره الرقمي من خلال رمز شريطي، مما يسمح للمؤسسة بتتبع العلاقة بين كلا السجلين.
يُتيح هذا رؤيةً أشمل لدورة حياة المعلومات بدلاً من الحفاظ على مستودعات منفصلة مادية ورقمية. ويُقدّم فريق SquareOne الرقمنة، وربط الرموز الشريطية، والفهرسة، والتصنيف كمراحل مترابطة ضمن دورة حياة السجلات.
4. تطبيق الاحتفاظ والتخلص المنظم
كما يجب إدارة السجلات في نهاية دورة حياتها.
ينبغي أن تحدد قواعد الاحتفاظ بالمعلومات المدة اللازمة لحفظها، بينما يضمن التخلص المنظم عدم الاحتفاظ بالسجلات أو إتلافها بشكل تعسفي. وفي حال وجود أمر قضائي بالحفظ أو أي رقابة أخرى، يجب تقييد التخلص منها بشكل مناسب.
إن القدرة على إثبات هذه الإجراءات لا تقل أهمية عن تنفيذها. ويمكن أن يصبح سجل التصرف الموثق جزءًا من الأدلة المتاحة للمراجعة.
5. تسهيل استخدام المعلومات الخاضعة للحكم
لا تُحقق المعلومات الخاضعة للإدارة قيمة إلا عندما يتمكن الناس من العثور عليها واستخدامها.
يمكن لعمليات البحث والاستخراج والتحليل المدعومة بالذكاء الاصطناعي أن تقلل من الجهد المطلوب لتحديد المعلومات ذات الصلة والعمل مع سجلات المؤسسة.
إن الغرض من الذكاء الاصطناعي هنا محدد: تسهيل وتسريع الوصول إلى معلومات المؤسسة الخاضعة للحكم دون إزالة الضوابط المحيطة بها.
يتوافق هذا مع موقف SquareOne تجاه الذكاء الاصطناعي، حيث يتم تقديم الذكاء الاصطناعي على أنه يعمل على المعلومات التنظيمية ضمن صلاحيات المستخدم، مع بقاء الموافقة البشرية جزءًا من العملية.
التحول الحقيقي: من الامتثال الدوري إلى الجاهزية المستمرة
عندما تعمل هذه الضوابط معًا، يصبح الامتثال جزءًا من دورة حياة المعلومات بدلاً من كونه نشاطًا يبدأ عند بدء عملية التدقيق.
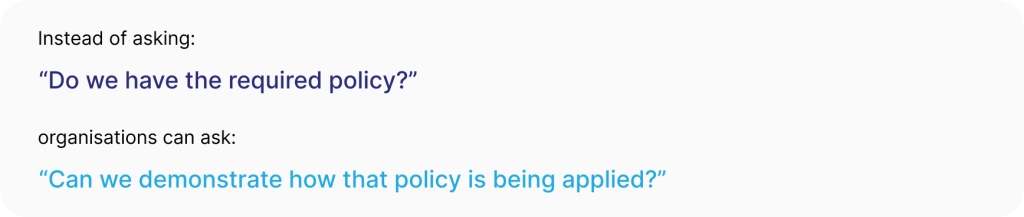
هذا التمييز مهم.
يمكن لبيئة السجلات الخاضعة للإدارة أن تمنح فرق الامتثال والبيانات والأعمال رؤية أكبر لمكان وجود المعلومات، وكيفية إدارتها، ومن المسؤول عن النشاط، وما هي الأدلة التي يمكن تقديمها.
كما يمكن للمنظمة أن ترى الثغرات قبل التقييم بدلاً من اكتشافها عندما يطلب المدقق أدلة.
يمكن أن يقلل هذا من الجهد المبذول في الاستجابة لعمليات التدقيق مع منح القيادة رؤية أوضح لحالة الامتثال والإجراءات المعلقة والمجالات التي تتطلب اهتمامًا.
تُجري SquareOne نفس التمييز من خلال وضع الجاهزية المستمرة حول الأدلة التي يتم إنشاؤها من خلال العمل اليومي بدلاً من الأدلة التي يتم تجميعها فقط عندما يقترب موعد التقييم.
يجب أن يتناسب الحل مع المنظمة
لا يوجد نموذج واحد لإدارة المستندات يعمل بنفس الطريقة في جميع المؤسسات السعودية.
تختلف متطلبات إدارة الأرشيفات المادية الكبيرة في البلديات عن متطلبات إدارة السياسات المؤسسية في الجامعات. كما قد تختلف متطلبات الاحتفاظ بالمعلومات وملكية هذه الأرشيفات وإتاحتها وحوكمتها في المؤسسات الخاضعة للتنظيم.
وهنا اتباع نهج توجيهي .
بدلاً من البدء بتقنية معينة والسؤال عن مكان نشرها، يمكن للمؤسسات أن تبدأ بالمتطلبات التنظيمية، وسياق الصناعة، وبيئة المعلومات، والفجوات المحددة في الأدلة التي تحتاج إلى معالجتها.
يمكن بعد ذلك تهيئة التقنية بما يتناسب مع هذا المتطلب. وبدلاً من تبني قدرات الذكاء الاصطناعي بمعزل عن غيرها، يمكن للمؤسسات تقييم مدى ملاءمتها لحوكمة المعلومات الحالية، ومتطلبات الامتثال، وعمليات الأعمال، وضوابط المخاطر.
وهنا أيضاً تبرز أهمية سياق الصناعة.
قد تُعطي البلدية الأولوية لرقمنة الأرشيف المادي وتصنيفه، ولإنشاء ذاكرة تنظيمية رقمية. وقد تحتاج الجامعة إلى روابط أقوى بين السياسات والمهام والأدلة ومراقبة الأداء. وقد تُولي المؤسسة الخاضعة للتنظيم اهتمامًا أكبر بالوصول إلى المعلومات وحفظها والموافقات وإمكانية التدقيق وتبادل المعلومات الخاضع للرقابة.
ما يوضحه جهاز ONVISION
يجمع ONVISION هذه العناصر معًا في بيئة تشغيل مشتركة للوثائق والسجلات والحوكمة والامتثال والعمليات وإعداد التقارير والوصول إلى المعلومات بمساعدة الذكاء الاصطناعي.
النقطة المهمة ليست القدرة الفردية، بل العلاقة بين الأفراد.
يمكن ربط أي متطلب بسياسة أو مواصفات. ويمكن إسناد هذا المتطلب إلى مالك مع تحديد موعد نهائي وسير عمل. ويمكن للنشاط الناتج أن يُولّد أدلة، ويحتفظ بسجل الموافقة والإصدارات، ويُسهم في إعداد التقارير وتحسين رؤية الإدارة.
وهذا يخلق صلة عملية بين ما هو مطلوب من المنظمة القيام به، وما يفعله الناس بالفعل، وما يمكن للمنظمة إثباته.
يعمل هذا النموذج عن طريق تحويل المتطلبات إلى عمليات قابلة للتنفيذ، والعمل اليومي الذي يولد الأدلة، ولوحات معلومات الإدارة التي تكشف عن حالة الامتثال والثغرات.
تدعم دورة حياة السجلات نفس المبدأ عبر السجلات المادية والرقمية، بدءًا من الرقمنة والفهرسة مرورًا بالاحتفاظ والتخلص الموثق.
ما توضحه الأمثلة
تم توضيح مفهوم ONVISION من خلال سياقات تنظيمية مختلفة.
في بلدية الرياض، انصبّ التركيز على رقمنة الأرشيفات الورقية وإنشاء بيئة معلومات رقمية أكثر سهولة في الوصول إليها وأكثر تنظيماً. كما أظهر المثال إمكانيات البحث الذكي، واستخراج المحتوى، وسجل الإصدارات، والحقوق، وضوابط الاحتفاظ بالبيانات.
في جامعة الملك سعود، انصبّ التركيز على تنفيذ الخطط، وتحديد مسؤوليات المهام، وتقديم الأدلة، ومراقبة الأداء. وقد أظهر المثال كيف يمكن ربط المسؤوليات والأدلة بالتنفيذ المستمر بدلاً من تجميعها بشكل منفصل للتقييم.
توضح هذه الأمثلة لماذا لا يمكن ببساطة نسخ نموذج الحوكمة نفسه من منظمة إلى أخرى. يمكن أن يظل الإطار الأساسي متسقًا، بينما يتم تشكيل متطلبات المعلومات وسير العمل والمسؤوليات والأدلة بما يتناسب مع كل منظمة.
لماذا يُعد هذا الأمر مهمًا للاستعداد للذكاء الاصطناعي
كما أن إدارة المعلومات القائمة على الأدلة تخلق الأساس الذي تحتاجه المؤسسات عند إدخال الذكاء الاصطناعي في عملياتها التجارية.
تحتاج أنظمة الذكاء الاصطناعي إلى الوصول إلى معلومات المؤسسة ذات الصلة والموثوقة. كما تحتاج المؤسسات إلى فهم مصدر هذه المعلومات، والضوابط المطبقة عليها، وكيفية محاسبة الأفراد على القرارات والإجراءات التي تُتخذ بواسطة الذكاء الاصطناعي.
مع دخول الذكاء الاصطناعي في سير العمليات التشغيلية، حلول مراقبة الذكاء الاصطناعي للمؤسسات عندما تحتاج المنظمات إلى رؤية واضحة للعمليات التي يدعمها الذكاء الاصطناعي والسلوك التشغيلي.
يختلف هذا عن إدارة المعلومات نفسها. فالمراقبة تُظهر ما تفعله عملية مدعومة بالذكاء الاصطناعي، بينما تحدد الإدارة السياسات والصلاحيات والضوابط والمساءلة المتعلقة باستخدامها.
بالنسبة للمؤسسات التي توسع قدراتها في مجال الذكاء الاصطناعي، لحلول إدارة دورة حياة الذكاء الاصطناعي أن تدعم إطار عمل أوسع لإدخال التطبيقات التي تدعم الذكاء الاصطناعي وإدارتها ومراقبتها وتحسينها بمرور الوقت.
بالنسبة لبيئات الذكاء الاصطناعي التوليدي الأكثر تقدماً، حلول LLMOps ذات صلة عندما تنتقل المؤسسات من مرحلة التجريب إلى الإدارة التشغيلية لتطبيقات نماذج اللغة الكبيرة.
هذه طبقة لاحقة من رحلة الذكاء الاصطناعي، وليست بديلاً عن البنية التحتية للمعلومات الخاضعة للحكم الموجودة تحتها.
لماذا يُعد هذا الأمر مهمًا للاستعداد للذكاء الاصطناعي
العلاقة بين إدارة المستندات والذكاء الاصطناعي لا تقتصر ببساطة على إضافة مساعد ذكاء اصطناعي إلى مستودع.
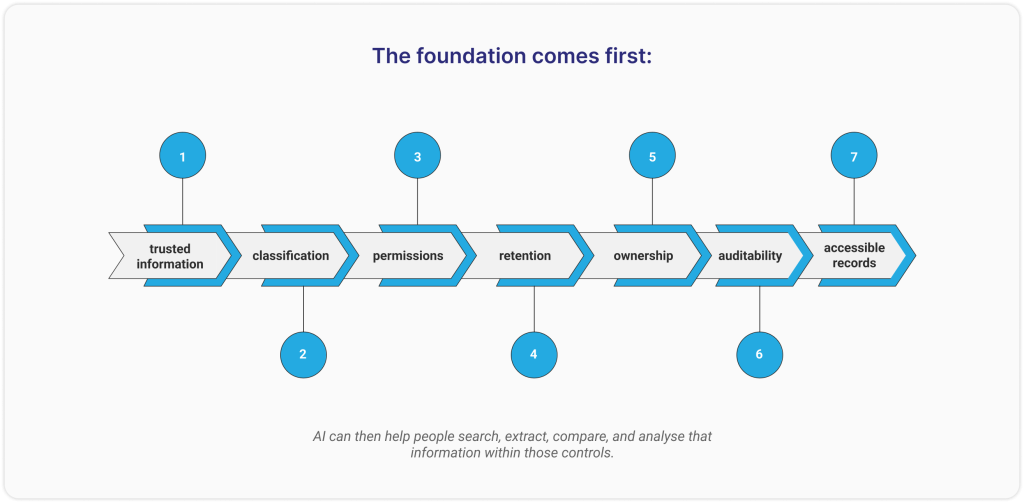
وبذلك يمكن للذكاء الاصطناعي أن يساعد الناس في البحث عن تلك المعلومات واستخراجها ومقارنتها وتحليلها ضمن تلك الضوابط.
مع انتقال المؤسسات نحو إنتاج الذكاء الاصطناعي، لحلول LLMOps دعم الطبقة التشغيلية المحيطة بتطبيقات نماذج اللغة الكبيرة، في حين لحلول إدارة دورة حياة الذكاء الاصطناعي أن توفر إطار عمل أوسع لإدارة قدرات الذكاء الاصطناعي بمرور الوقت.
عندما تقوم المؤسسات بنشر سير العمل المدعوم بالذكاء الاصطناعي على نطاق واسع، لحلول مراقبة الذكاء الاصطناعي للمؤسسات أن توفر رؤية إضافية لكيفية عمل سير العمل هذا.
الهدف ليس أتمتة الحوكمة، بل جعل المعلومات الخاضعة للحوكمة أكثر قابلية للاستخدام مع الحفاظ على المساءلة البشرية والضوابط التنظيمية.
هذا التمييز مهم لأن اقتراح الذكاء الاصطناعي يعتمد على الحوكمة: يعمل المساعد مع المعلومات التنظيمية ضمن الأذونات، بينما تبقى الموافقة النهائية مع المستخدم البشري المصرح له.
مسار عملي من التقييم إلى الإثبات
لا يتطلب بناء هذه القدرة بالضرورة البدء ببرنامج تحول كبير.
تتمثل نقطة البداية الأكثر تحكمًا في تقييم بيئة المعلومات والسجلات الحالية، وتحديد مواضع وجود ثغرات في الأدلة، واختيار مجال أولوية واحد أو سلسلة أدلة يمكنها إثبات قيمة الحل.
يمكن بعد ذلك إجراء إثبات مفهوم مركّز لاختبار العمليات والضوابط والتكنولوجيا المطلوبة ضمن بيئة التشغيل الفعلية للمنظمة.
ويمكن أن يشمل ذلك تحديد المتطلبات ذات الصلة، وتحديد المسؤولية، وتحديد الأدلة المتوقعة، واختبار سير العمل، وقياس الثغرات أو النتائج الناتجة.
عندما يكون الذكاء الاصطناعي جزءًا من البيئة المستهدفة، يمكن لنفس العملية تقييم كيفية حلول إدارة دورة حياة الذكاء الاصطناعي جنبًا إلى جنب مع ضوابط المعلومات والحوكمة الحالية.
إذا تطلبت حالة الاستخدام لاحقًا إدارة إنتاج تطبيقات نماذج اللغة الكبيرة، حلول LLMOps جزءًا من تلك الطبقة التشغيلية.
بالنسبة للعمليات التي تدعمها تقنيات الذكاء الاصطناعي، حلول مراقبة الذكاء الاصطناعي للمؤسسات بناءً على ما يجب مراقبته، ومن يجب أن يكون لديه رؤية، وكيف ينبغي مراجعة المشكلات أو تصعيدها.
تساعد هذه الطريقة في تقليل عدم اليقين قبل التنفيذ على نطاق أوسع وتمنح قادة المؤسسات رؤية أوضح لما يجب تغييره، وأين تتناسب التكنولوجيا، وما هي النتائج التي يمكن تحقيقها.
من وضع السياسة إلى إثباتها مع سكوير ون
تتبنى SquareOne نهجًا توجيهيًا قائمًا على خبرة القطاع لمساعدة المؤسسات السعودية على ربط المتطلبات التنظيمية بالعمليات والملكية والأدلة اللازمة لإثبات الامتثال. وتجمع بين إدارة الوثائق والسجلات، وإدارة المعرفة، وقدرات الذكاء الاصطناعي الهادفة لتلبية متطلبات المعلومات والحوكمة الخاصة بالمؤسسة.
مع توجه المؤسسات نحو العمليات المدعومة بالذكاء الاصطناعي، لحلول إدارة دورة حياة الذكاء الاصطناعي، وحلول إدارة دورة حياة العمليات، وحلول مراقبة الذكاء الاصطناعي للمؤسسات، أن تُعزز هذا الأساس لتبني الذكاء الاصطناعي بشكل مُدار. وتبقى نقطة البداية كما هي: معلومات مؤسسية موثوقة ومنظمة وقابلة للتتبع.
ملخص
لا يتم بناء الجاهزية للامتثال عند بدء التقييم، بل يتم بناؤها من خلال العمليات اليومية التي تُنشئ الأدلة وتُديرها وتحفظها أثناء سير العمل.
بالنسبة للمؤسسات السعودية، فإن التحول من السياسة إلى الدليل يعني خلق بيئة معلوماتية تكون فيها المتطلبات قابلة للتنفيذ، والأدلة قابلة للتتبع، والفجوات مرئية قبل أن تصبح مشاكل تدقيق.